Daň z prenájmu bytu 2026: oslobodenie 500 €, výdavky a daňové priznanie
13. 10. 2026 · 3 min čítania · 0 views
Nájomné z bytu, domu alebo garáže, ktoré prenajímate ako súkromná osoba bez živnosti, je príjmom z prenájmu podľa § 6 ods. 3 zákona č. 595/2003 Z. z. o dani z príjmov. Zdaňuje sa v daňovom priznaní typu B – ale len časť, ktorá presiahne oslobodenie a výdavky.
Oslobodenie 500 € ročne
Príjmy z prenájmu (spolu s príležitostnými príjmami podľa § 8 ods. 1 písm. a) sú oslobodené od dane, ak ich úhrn za rok nepresiahne 500 €. Ak je vyšší, do základu dane zahrniete len sumu nad 500 € (§ 9 ods. 1 písm. g). Oslobodenie sa uplatňuje automaticky.
Pri byte v bezpodielovom spoluvlastníctve manželov si manželia príjem aj výdavky rozdelia podľa dohody a každý z nich môže uplatniť oslobodenie 500 € vo svojom priznaní.
Výdavky: len skutočné, nie paušál
Pri prenájme bez živnosti si môžete odpočítať len skutočne vynaložené a preukázateľné výdavky súvisiace s prenájmom – napríklad energie a služby, ktoré platíte vy a nájomca vám ich uhrádza v nájomnom, platby správcovi a do fondu prevádzky, poistenie bytu, daň z nehnuteľností či opravy. Paušálne výdavky 60 % sa pri prenájme neuplatňujú – zákon ich umožňuje len pri príjmoch z podnikania a z použitia diela (§ 6 ods. 10).
Ak uplatňujete oslobodenie, výdavky sa krátia v rovnakom pomere ako príjem (§ 9 ods. 1 písm. g): výdavky × (príjem − 500) ÷ príjem.
Príklad výpočtu
Prenajímate byt za 600 € mesačne, ročne 7 200 €. Preukázateľné výdavky (správa, fond prevádzky, poistenie, daň z nehnuteľností) sú 1 800 €.
- príjem do základu dane: 7 200 − 500 = 6 700 €,
- výdavky po krátení: 1 800 × 6 700 ÷ 7 200 = 1 675 €,
- čiastkový základ dane: 6 700 − 1 675 = 5 025 €,
- daň pri sadzbe 19 %: približne 955 € ročne.
Ak máte aj zamestnanie, základy dane sa sčítajú a nezdaniteľná časť základu dane sa uplatní len raz – presnú sumu vám vypočíta tlačivo daňového priznania.
Sadzby dane v roku 2026
Od roku 2026 platia pre fyzické osoby štyri pásma: 19 % do základu dane 43 983,32 €, 25 % nad túto sumu, 30 % nad 60 349,21 € a 35 % nad 75 010,32 €. Vyššia sadzba sa vždy uplatní len na časť nad hranicou. Pri bežnom prenájme jedného bytu a priemernom príjme zostanete v pásme 19 %.
Odvody a priznanie
- Zdravotné a sociálne odvody sa z prenájmu bez živnosti neplatia.
- Daňové priznanie podávate za rok, v ktorom ste nájomné prijali, do 31. marca nasledujúceho roka (lehotu možno predĺžiť oznámením). Povinnosť vzniká, ak vaše zdaniteľné príjmy presiahnu polovicu nezdaniteľnej časti základu dane; ak nájom za rok nepresiahne 500 €, ide o oslobodený príjem.
- Ak prenájom začnete, zaregistrujte sa na daňovom úrade (DIČ), ak ešte nemáte.
- Pri krátkodobom nájme turistom cez platformy treba živnosť a platia iné pravidlá – pozrite článok Krátkodobý nájom alebo nájom podľa Občianskeho zákonníka.
Súvisiace
Výnos po nákladoch si spočítate v kalkulačke výnosnosti prenájmu, zmluvu pripravíte v generátore nájomnej zmluvy na byt. Aktuálne nájmy v hlavnom meste nájdete v článku Koľko stojí prenájom bytu v Bratislave.
Časté otázky
Musím platiť daň z prenájmu bytu?
Áno, ak nájomné za rok presiahne 500 €. Prvých 500 € je oslobodených (§ 9 ods. 1 písm. g) zákona č. 595/2003 Z. z.), zo zvyšku po odpočítaní pomernej časti skutočných výdavkov platíte daň z príjmov – v roku 2026 spravidla 19 %.
Môžem pri prenájme uplatniť paušálne výdavky 60 %?
Nie, ak prenajímate bez živnosti. Paušálne výdavky sú len pri príjmoch z podnikania a z použitia diela (§ 6 ods. 10). Pri prenájme odpočítate len skutočné, preukázateľné výdavky.
Platia sa z prenájmu odvody do zdravotnej poisťovne?
Pri prenájme bez živnosti (príjem podľa § 6 ods. 3) sa zdravotné ani sociálne odvody neplatia. Pri prenájme ako živnosť áno.
Ako je to pri byte manželov?
Ak je byt v bezpodielovom spoluvlastníctve, manželia si príjem a výdavky rozdelia podľa dohody a každý uplatní vlastné oslobodenie 500 €.
Informácie sú všeobecné a zodpovedajú stavu k októbru 2026. Pri konkrétnom obchode odporúčame overiť aktuálne znenie predpisov a poradiť sa s advokátom, notárom alebo daňovým poradcom.
Aktuálne ponuky: apartments na prenájom
All offers →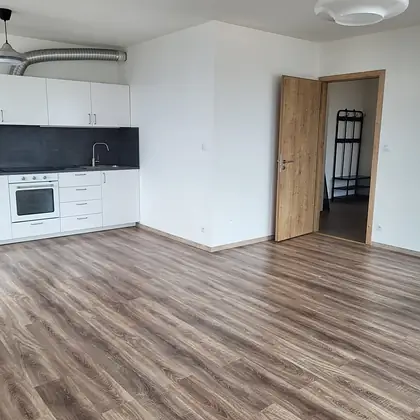 New Rent
14
Prenájom, danubius one – 2-izbový byt s výhľadom z 12.
Bratislava - Ružinov, Okres Bratislava II
- 2-room apartment
- 12 m²
 New Rent
5
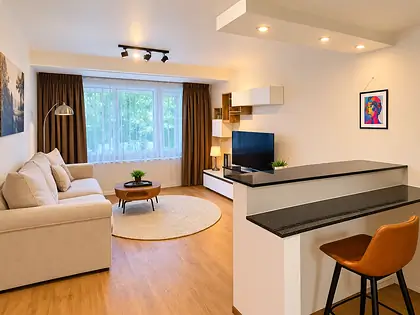
Krásne zrekonštruované štúdio s výhľadom na prenájom v Žiline, 24 m²
Žilinský kraj
- Studio / 1-room flat
- 24 m²
 New Rent
11
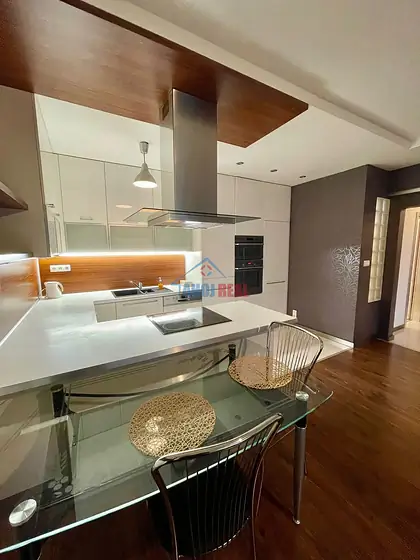
Moderne novo zariadený 2-izb byt, garáž, novostavba, Ružinov
Bratislava - Ružinov, Okres Bratislava II
- 2-room apartment
- 56 m²
 New Rent
Pekný 3i byt s vlastným parkovacím miestom - Starohorská ul
Banská Bystrica
- 3-room apartment
Odpovedá podľa aktuálnych zákonov a cituje paragrafy – zadarmo, hneď.
Selling or renting out a property?
Post a listing on MojeReality.sk – advertising is free and buyers contact you directly.
Add a free listing