Hypotéka 2026: koľko vám banka požičia (LTV, DSTI, DTI) a čo sa mení od roku 2027
13. 10. 2026 · 3 min čítania · 0 zobrazení
Výšku hypotéky na Slovensku obmedzujú tri ukazovatele, ktoré Národná banka Slovenska (NBS) predpisuje všetkým bankám: LTV (koľko percent z hodnoty nehnuteľnosti môže tvoriť úver), DSTI (akú časť príjmu môžu tvoriť splátky) a DTI (koľkonásobok ročného príjmu môžu tvoriť všetky dlhy). Banka vám požičia najmenšiu zo súm, ktoré z týchto pravidiel vyjdú – a môže byť aj prísnejšia.
LTV: koľko z ceny vám banka požičia
LTV (loan to value) je pomer výšky úveru k hodnote nehnuteľnosti podľa znaleckého posudku – nie ku kúpnej cene. Podľa aktuálneho opatrenia NBS môžu banky bez obmedzení poskytovať úvery na bývanie s LTV do 80 %. Úvery s LTV od 80 do 90 % smú tvoriť len obmedzenú časť nových hypoték (výnimky) a banky ich dávajú najmä mladým. Nad 90 % banka úver na bývanie poskytnúť nesmie.
V praxi to znamená, že na byt za 200 000 € potrebujete vlastné zdroje aspoň 40 000 € (20 %), ak nedostanete výnimku – plus peniaze na poplatky, ktoré si spočítate v kalkulačke nákladov pri kúpe.
Čo sa mení od 1. januára 2027
NBS pripravuje rozdelenie limitu LTV podľa toho, kto si úver berie. Podľa informácií NBS z roku 2026 má s účinnosťou od 1. januára 2027 platiť:
- mladí do 35 rokov vrátane, ktorí kupujú prvé bývanie a nevlastnia inú rezidenčnú nehnuteľnosť – LTV až do 90 % (je to strop, nie nárok; konkrétnu výšku určí banka),
- kúpa tretej a ďalšej nehnuteľnosti – LTV najviac 70 %, teda aspoň 30 % z vlastných zdrojov,
- ostatní – naďalej 80 %.
Pravidlá DSTI a DTI sa podľa NBS nemenia. Termín bol pôvodne navrhnutý na 1. októbra 2026 a posunul sa po pripomienkach bánk, preto si pred podpisom overte aktuálny stav u banky.
DSTI: koľko môžete splácať
DSTI (debt service to income) porovnáva všetky mesačné splátky (nová hypotéka, spotrebné úvery, limity kreditných kariet a kontokorentov) s vaším čistým príjmom po odpočítaní životného minima vás a vašej domácnosti. Splátky môžu tvoriť najviac 60 % z tohto rozdielu (s malým podielom výnimiek).
Banka navyše robí stresový test: splátku počíta pri úrokovej sadzbe vyššej o 2 percentuálne body (najviac však 6 %), aby ste úver zvládli aj po raste úrokov. Preto vám banka často schváli menej, než by vyšlo z aktuálnej sadzby.
DTI: celkový dlh voči príjmu
DTI (debt to income) je podiel všetkých vašich dlhov k ročnému čistému príjmu. Limit je 8 – pri čistom príjme domácnosti 2 000 € mesačne (24 000 € ročne) teda môžu dlhy spolu tvoriť najviac 192 000 €. Pre mladých do 35 rokov s nižším príjmom (do 1,3-násobku priemernej mzdy) je limit 9.
Splatnosť
Bežná maximálna splatnosť hypotéky je 30 rokov; dlhšia je len výnimočne. Pri starších žiadateľoch banky skracujú splatnosť a znižujú sumu úveru tak, aby úver nesplácali dlho po odchode do dôchodku.
Príklad
Pár s čistým príjmom 2 400 € mesačne, bez iných úverov, chce kúpiť byt za 220 000 € (znalecký posudok 220 000 €):
- LTV 80 % → úver najviac 176 000 €, vlastné zdroje 44 000 € + poplatky,
- DTI 8 → dlhy najviac 8 × 28 800 € = 230 400 € (tu neobmedzuje),
- DSTI → banka overí, či splátka 176 000 € na 30 rokov pri stresovej sadzbe neprekročí 60 % príjmu po odpočítaní životného minima.
Mesačnú splátku pri rôznych sadzbách a splatnostiach si vypočítate v hypotekárnej kalkulačke.
Čo si pripraviť
- Potvrdenie o príjme alebo daňové priznanie (pri živnosti zvyčajne za posledný rok).
- Vlastné zdroje na rozdiel medzi cenou a úverom, na rezervačný poplatok a poplatky (vklad do katastra, znalecký posudok, poistenie).
- Rezervačnú zmluvu alebo zmluvu o budúcej kúpnej zmluve s dostatočnou lehotou na schválenie úveru.
- Znalecký posudok od znalca, ktorého banka akceptuje – mnohé banky majú vlastný zoznam.
Časté otázky
Koľko percent z ceny bytu mi banka požičia?
Bez obmedzení do 80 % hodnoty nehnuteľnosti podľa znaleckého posudku (LTV 80 %). Do 90 % len v rámci výnimiek, ktoré banky dávajú najmä mladým. Od 1. januára 2027 má NBS umožniť mladým do 35 rokov pri prvom bývaní LTV do 90 % a pri tretej a ďalšej nehnuteľnosti obmedziť LTV na 70 %.
Akú najvyššiu hypotéku dostanem pri mojom príjme?
Všetky dlhy môžu tvoriť najviac 8-násobok ročného čistého príjmu (DTI 8, mladí do 35 rokov s nižším príjmom 9) a splátky najviac 60 % čistého príjmu po odpočítaní životného minima (DSTI). Banka počíta splátku pri sadzbe vyššej o 2 percentuálne body, najviac 6 %.
Na akú dobu si môžem zobrať hypotéku?
Spravidla najviac na 30 rokov; dlhšia splatnosť je len výnimočná. Pri starších žiadateľoch banky splatnosť skracujú.
Informácie sú všeobecné a zodpovedajú stavu k októbru 2026. Pri konkrétnom obchode odporúčame overiť aktuálne znenie predpisov a poradiť sa s advokátom, notárom alebo daňovým poradcom.
Aktuálne ponuky: nehnuteľnosti na predaj
Všetky ponuky →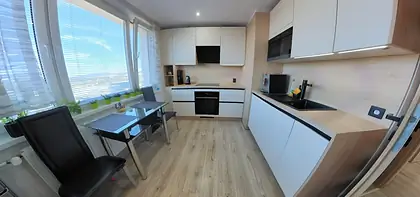 Nové Predaj
18
Predaj 3 izbového bytu na na Levočskej ulici v Košiciach
Košice - Nad Jazerom, Okres Košice IV
- 3-izbový byt
- 65 m²
 Nové Predaj
2
 Nové Predaj
20
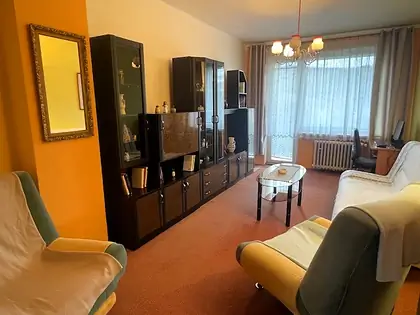
Super 2i byt s balkónom a zariadením v Závadke nad Hronom
Závadka nad Hronom, Okres Brezno
- 2-izbový byt
- 49 m²
 Nové Predaj
4
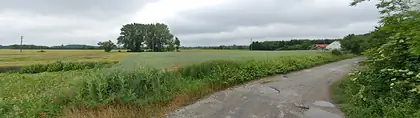
ID 2504 - Pozemok (záhrada) s možnosťou výstavby
Nový Život, Okres Dunajská Streda
- Rekreačná zóna / záhradka
- pozemok 5 400 m²
Odpovedá podľa aktuálnych zákonov a cituje paragrafy – zadarmo, hneď.
Predávate alebo prenajímate nehnuteľnosť?
Pridajte inzerát na MojeReality.sk – inzercia je zadarmo a záujemcovia vás kontaktujú priamo.
Pridať inzerát zadarmo